
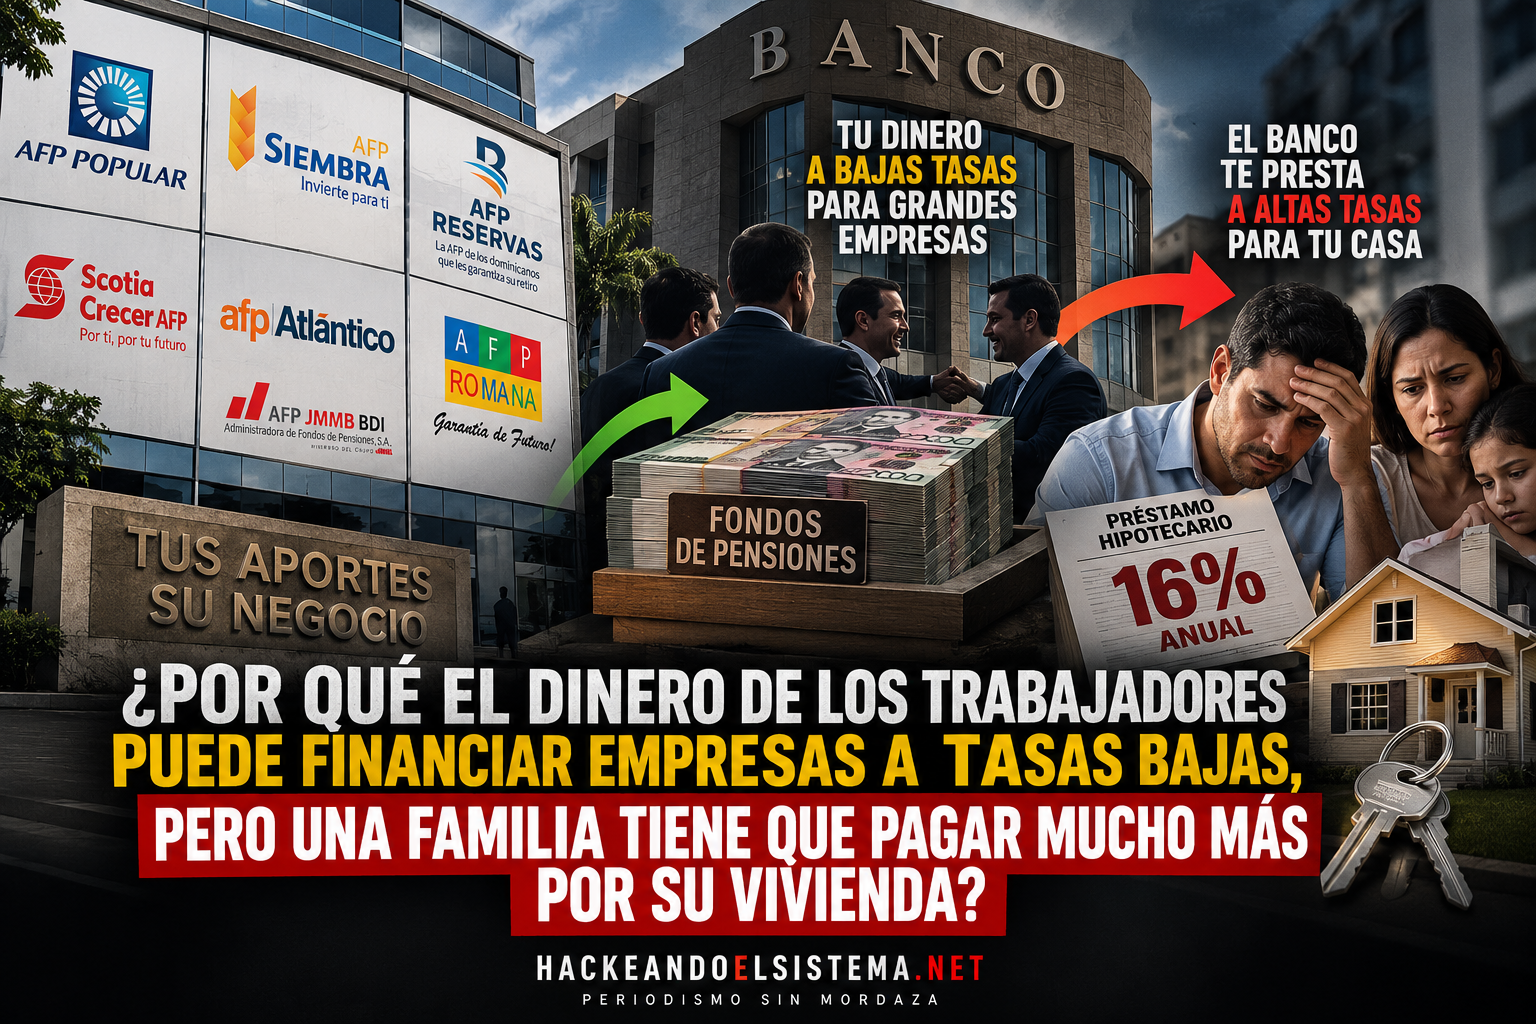
¿Por qué el dinero de los trabajadores puede financiar empresas a tasas bajas, pero una familia tiene que pagar mucho más por su vivienda?
Lee la cobertura completa en Hackeando el Sistema.
El sistema de pensiones fue creado para hacer crecer el ahorro de los trabajadores.
Pero hay una pregunta que ya no podemos seguir evitando: ¿por qué esos mismos trabajadores no pueden beneficiarse de mejores condiciones para comprar su propia casa?
Hay una pregunta que parece sencilla, pero que toca uno de los puntos más sensibles del sistema financiero dominicano:
Si el dinero acumulado en las AFP pertenece a los trabajadores, ¿por qué ese dinero puede financiar proyectos empresariales a determinadas tasas de rendimiento, mientras esos mismos trabajadores deben acudir al banco y pagar tasas hipotecarias mucho más elevadas para comprar una vivienda?
La pregunta merece una discusión seria.
Pero antes hay que hacer una precisión importante: no todas las AFP pertenecen a bancos, y tampoco es correcto afirmar que todo el dinero de las AFP simplemente se deposita en los bancos para que estos lo presten.
La estructura es más compleja.
Y precisamente por eso la pregunta resulta todavía más interesante.
El dinero es del trabajador, aunque él no decide dónde invertirlo
En el sistema de capitalización individual, cada trabajador tiene una cuenta a su nombre.
Sus aportes y los del empleador entran al sistema y las AFP administran esos recursos para invertirlos buscando rentabilidad. SIPEN explica que la cuenta individual aumenta tanto por los aportes como por los rendimientos obtenidos mediante las inversiones. SIPEN
La Ley 87-01 establece que las AFP deben invertir los fondos procurando obtener una rentabilidad real que incremente las cuentas individuales de los afiliados, dentro de límites y normas establecidos. Además, la propia ley señala que, cuando exista igualdad de rentabilidad y riesgo, las AFP deben priorizar inversiones que contribuyan a empleo, vivienda y actividades productivas. SIPEN
Es decir:
el trabajador no entrega su dinero para que desaparezca en una caja fuerte.
Ese dinero entra al sistema financiero y se convierte en capital.
Capital que financia al Estado.
Capital que financia empresas.
Capital que participa en fondos de inversión.
Capital que puede terminar financiando infraestructura, hoteles, carreteras, parques energéticos, proyectos inmobiliarios y otros activos.
SIPEN informa que a enero de 2025 la cartera estaba distribuida, entre otros instrumentos, en bonos del Ministerio de Hacienda, títulos del Banco Central, fondos de inversión, bonos de entidades financieras, fideicomisos, certificados financieros, bonos corporativos y acciones. SIPEN
Por tanto, la discusión correcta no es:
"¿Dónde está mi dinero?"
La pregunta es:
¿Está siendo utilizado de la manera que mejor protege y beneficia al trabajador que es su propietario?
Y aquí aparece la contradicción
Supongamos el siguiente escenario.
Un trabajador quiere comprar una vivienda.
El banco le dice:
"Te presto, pero tienes que pagar una tasa hipotecaria de alrededor de 16 % anual."
Mientras tanto, parte del ahorro obligatorio de millones de trabajadores está siendo invertido en instrumentos financieros que generan determinados rendimientos para los fondos.
Entonces aparece una pregunta perfectamente legítima:
¿Por qué el sistema financiero puede utilizar el ahorro de los trabajadores para financiar la economía a tasas determinadas, pero cuando esos mismos trabajadores necesitan financiar su vivienda tienen que pagar una tasa considerablemente mayor?
No estamos diciendo que necesariamente deba ser exactamente la misma tasa.
Eso sería simplificar demasiado.
Un bono corporativo al 9 %, por ejemplo, no es económicamente equivalente a un préstamo hipotecario al 9 %.
Hay diferencias de riesgo, garantías, plazo, liquidez, costos administrativos, requerimientos regulatorios, provisiones, seguros y estructura de financiamiento.
Pero eso no elimina la pregunta.
La hace más urgente.
¿Por qué no crear una verdadera hipoteca financiada con fondos de pensiones?
Aquí está mi propuesta:
¿Por qué no desarrollar un mecanismo mediante el cual una parte de los fondos de pensiones pueda canalizarse, bajo estrictas reglas de riesgo, hacia créditos hipotecarios para los propios afiliados?
No estoy hablando de entregarle a una persona el dinero de su cuenta de pensión.
Estoy hablando de otra cosa.
Que el sistema de pensiones pueda invertir en instrumentos hipotecarios o fondos especializados que financien viviendas de los trabajadores afiliados.
En otras palabras:
que el ahorro de los trabajadores también contribuya a resolver el problema habitacional de los trabajadores.
Y esto no es una idea completamente ajena al sistema.
De hecho, acaba de ocurrir algo que demuestra que el concepto es técnicamente posible.
Los fondos de pensiones ya están entrando en el negocio inmobiliario
SIPEN informó el 10 de septiembre de 2026 que los fondos de pensiones están impulsando proyectos residenciales mediante inversiones superiores a RD$3,500 millones, asociados al desarrollo de más de 13,000 viviendas, de las cuales más de 1,800 estaban terminadas y en proceso de entrega.
Los proyectos están ubicados en el Distrito Nacional, Los Alcarrizos, Santo Domingo Norte, Santo Domingo Este, Santiago e Higüey. SIPEN
Esto demuestra que existe una conexión entre:
fondos de pensiones → inversión inmobiliaria → construcción de viviendas.
Pero entonces debemos dar el siguiente paso en la discusión.
¿Por qué limitar el beneficio principalmente a financiar la construcción?
¿Por qué no diseñar mecanismos para que también facilite la adquisición de esas viviendas por los propios trabajadores?
Ahí está el debate.
Y hay otro problema: la concentración empresarial
La discusión se vuelve todavía más interesante cuando observamos quiénes son los propietarios de algunas de las AFP.
Según los registros de SIPEN, al 31 de marzo de 2025:
- AFP Popular pertenecía en 99.9995 % a Grupo Popular.
- AFP Reservas pertenecía en 98.5 % a Tenedora Banreservas.
- AFP Siembra pertenecía en 99.9999 % a Centro Financiero BHD León.
- AFP Crecer tenía como principal accionista a Centro Financiero Crecer.
- Otras AFP tienen estructuras accionarias diferentes y no son propiedad de bancos. SIPEN
Por tanto, decir que "los bancos son dueños de todas las AFP" sería incorrecto.
Pero tampoco podemos ignorar que algunas de las principales AFP están vinculadas a grandes grupos financieros.
Y ahí aparece una pregunta de gobierno corporativo:
¿Cómo garantizamos que las decisiones de inversión siempre se tomen pensando primero en la rentabilidad ajustada por riesgo del afiliado y no en favorecer al conglomerado financiero relacionado?
El sistema tiene regulaciones precisamente para evitar conflictos de interés y controlar las inversiones. SIPEN señala que las inversiones están sometidas a límites y supervisión y que la Comisión Clasificadora de Riesgos y Límites de Inversión evalúa los instrumentos. SIPEN
Pero regular no significa que la sociedad no pueda discutir si el diseño actual es el mejor posible.
El caso César Iglesias demuestra el poder de ese dinero
En 2023, tres AFP —Reservas, Crecer y Siembra— adquirieron 27,104,859 acciones de César Iglesias por RD$3,492 millones, equivalentes al 70 % de las acciones emitidas en aquella oferta.
SIPEN explicó que esto convirtió indirectamente a 3,072,249 afiliados en accionistas de la empresa. SIPEN
Esto demuestra algo fundamental:
el trabajador dominicano ya está financiando y siendo propietario indirecto de empresas a través de sus fondos de pensiones.
Entonces la pregunta vuelve con más fuerza:
Si el trabajador puede ser accionista indirecto de una empresa mediante su fondo de pensiones...
¿por qué no puede beneficiarse también de un mecanismo financiero que le facilite comprar su vivienda?
La vivienda debería ser una prioridad del sistema
La propia Ley 87-01 menciona la construcción de viviendas como una de las actividades que deben priorizarse cuando exista igualdad de rentabilidad y riesgo. SIPEN
Y esto tiene sentido económico.
Una vivienda no es solamente un activo financiero.
Es:
- patrimonio familiar;
- estabilidad;
- seguridad;
- protección frente al alquiler;
- posibilidad de dejar un activo a los hijos;
- y, en muchos casos, la principal riqueza que acumula una familia trabajadora.
Entonces sería perfectamente razonable estudiar un modelo donde una parte de las inversiones de los fondos genere un mercado hipotecario de largo plazo con mejores condiciones.
No necesariamente al 9 %.
Pero ¿por qué no acercarse a una tasa significativamente menor que la que enfrenta actualmente el ciudadano?
El trabajador no debería ser solamente la fuente del capital
Aquí está el fondo de mi cuestionamiento.
Durante años hemos hablado de los fondos de pensiones como una gran fuente de financiamiento para el desarrollo económico.
Y lo son.
SIPEN señala que el patrimonio del sistema ronda RD$1.5 billones y que los fondos se han diversificado hacia proyectos de la economía real. SIPEN
Perfecto.
Pero debemos hacer una pregunta adicional:
¿Desarrollo para quién?
Porque si el ahorro obligatorio de los trabajadores financia empresas, infraestructura y proyectos inmobiliarios, entonces los trabajadores deberían percibir claramente los beneficios de esa arquitectura financiera.
No solamente dentro de 30 años cuando llegue la jubilación.
También durante su vida productiva.
No se trata de regalar dinero
Aquí debemos ser extremadamente claros.
No propongo que las AFP entreguen gratuitamente dinero de las pensiones.
Tampoco propongo que cualquier afiliado pueda sacar su fondo para comprar una casa.
Eso destruiría la finalidad previsional del sistema.
Lo que propongo es estudiar un mecanismo financiero regulado donde:
el fondo de pensiones invierta en instrumentos hipotecarios → esos instrumentos financien viviendas → los afiliados tengan acceso preferencial a esas viviendas o créditos bajo condiciones competitivas → el fondo reciba una rentabilidad adecuada y el trabajador construya patrimonio.
Todo sometido a:
- evaluación de riesgo;
- garantías hipotecarias;
- límites de concentración;
- criterios de elegibilidad;
- capacidad de pago;
- supervisión de SIPEN y Superintendencia de Bancos;
- transparencia;
- competencia;
- y rentabilidad ajustada por riesgo.
No se trata de sustituir a los bancos.
Se trata de utilizar el gigantesco ahorro nacional para aumentar la competencia y reducir el costo financiero para los trabajadores.
La pregunta que los trabajadores deberían hacer
El sistema actual puede defenderse diciendo:
"Los fondos de pensiones generan rentabilidad y esa rentabilidad aumenta tu futura pensión."
Correcto.
Pero eso no debería cerrar la discusión.
Porque también podemos preguntar:
¿No podemos construir un sistema donde el fondo gane, el trabajador gane y la economía gane?
¿Por qué el trabajador tiene que escoger entre una pensión futura y una vivienda presente?
¿Por qué el ahorro obligatorio de millones de dominicanos no puede convertirse también en una herramienta para resolver uno de los principales problemas económicos de esas mismas familias?
Y, sobre todo:
¿Por qué el dinero del trabajador parece tener condiciones diferentes cuando él es quien necesita financiamiento?
Esta es la discusión que debemos abrir.
Porque los fondos de pensiones no son dinero de los bancos.
Son ahorro de los trabajadores.
Las AFP lo administran.
Los mercados lo movilizan.
Las empresas pueden utilizarlo.
El Estado puede financiarse con él.
Pero al final de toda esa cadena existe una persona que trabaja todos los días y cuyo nombre está detrás de ese ahorro.
Y esa persona tiene derecho a preguntarse si el sistema financiero que se construyó con su dinero también está diseñado para servirle a ella.
Ese, más que el debate sobre las AFP, debería ser el debate sobre el futuro del trabajador dominicano.
Cargando comentarios...
Comentarios de la red
No hay comentarios registrados en este nodo.