
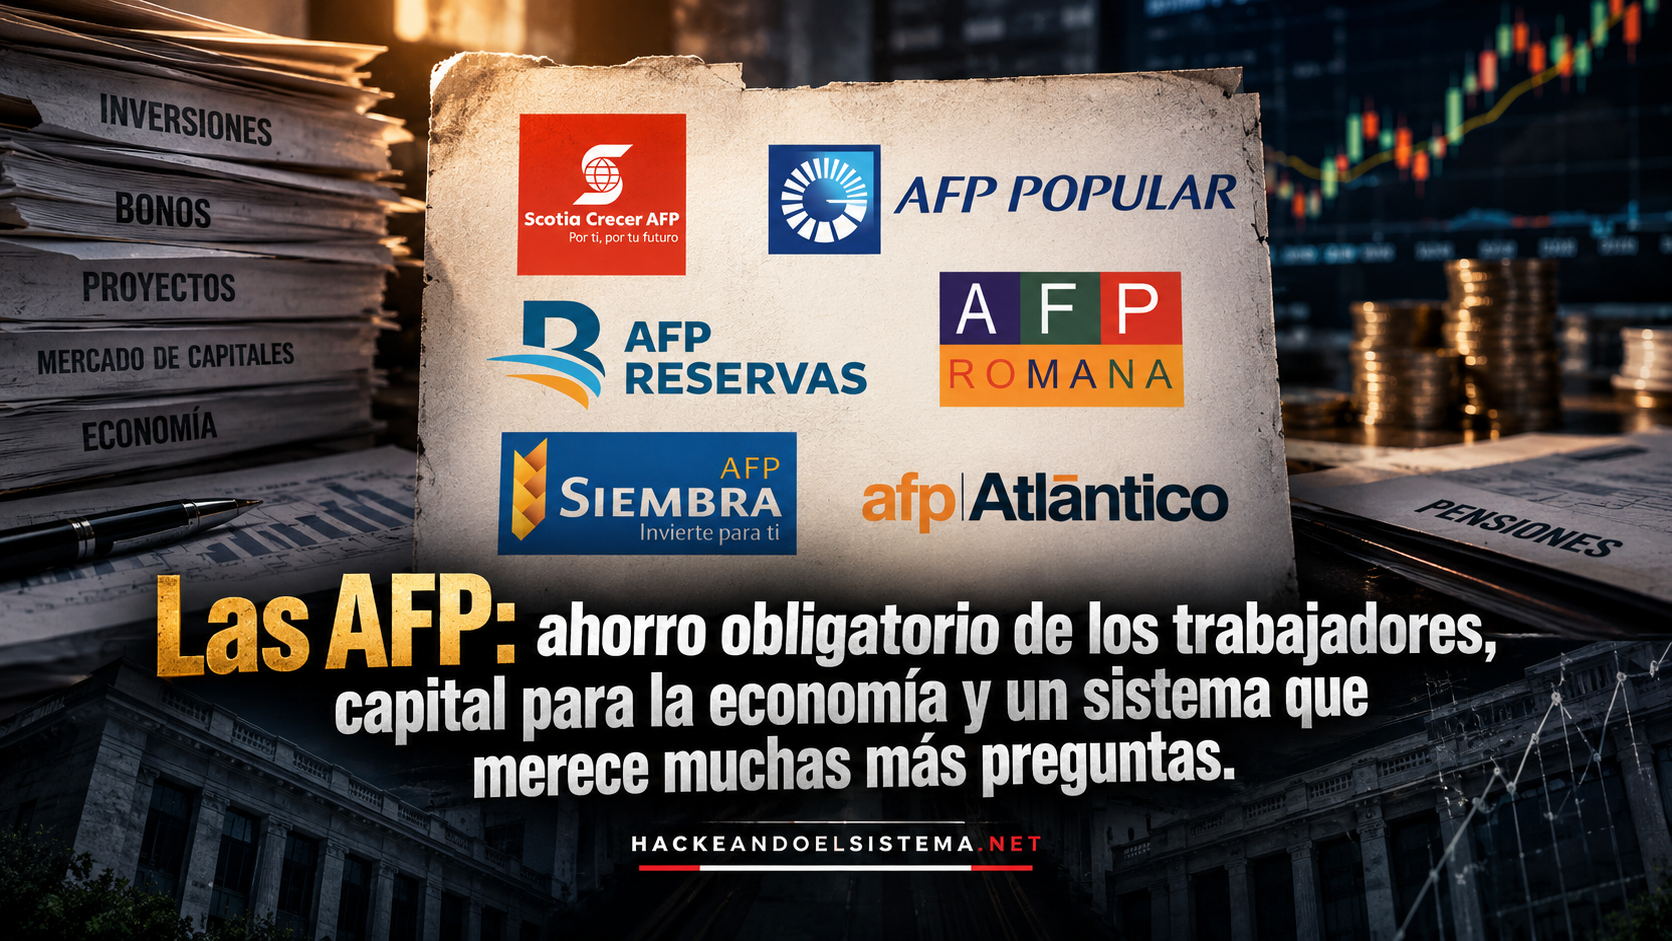
Las AFP: ahorro obligatorio de los trabajadores, capital para la economía y un sistema que merece muchas más preguntas
Lee la cobertura completa en Hackeando el Sistema.
Los fondos de pensiones ya superan el billón de pesos, financian al Estado, empresas, proyectos inmobiliarios, infraestructura y otros activos.
El sistema está regulado, sí. Pero que sea legal y supervisado no significa que no pueda ser cuestionado.
Hay una discusión que República Dominicana ha postergado durante demasiado tiempo.
¿Qué estamos haciendo realmente con el dinero de los trabajadores?
Cada mes, millones de dominicanos están obligados por ley a aportar al sistema de pensiones. Ese dinero no queda inmóvil: las AFP lo administran y lo invierten.
Y el volumen ya es gigantesco.
La propia Superintendencia de Pensiones ha situado el patrimonio del sistema alrededor de RD$1.5 billones, mientras SIPEN destaca que los fondos se han diversificado hacia hoteles, carreteras, parques solares, parques eólicos, naves industriales y otros proyectos. SIPEN
Entonces hay que dejar de hablar de las AFP como si fueran simplemente una cuenta de ahorro para la vejez.
Son uno de los mayores reservorios de capital de la economía dominicana.
Y precisamente por eso debemos discutir quién se beneficia, bajo qué condiciones, con qué riesgos y si el trabajador está obteniendo la mejor relación posible entre riesgo y rendimiento.
Primero: desmontemos un mito
Se escucha con frecuencia:
"Los bancos son dueños de las AFP y hacen lo que quieren con el dinero."
Eso, dicho así, no es correcto.
Las AFP están reguladas y supervisadas por SIPEN, y los fondos de pensiones son patrimonios separados de las administradoras. SIPEN define a las AFP como sociedades financieras autorizadas para administrar las cuentas personales e invertir los fondos. SIPEN
Además, no todas las AFP tienen la misma estructura accionaria.
Pero aquí aparece algo que sí está documentado y que merece atención.
Al 30 de septiembre de 2025, SIPEN registraba:
- AFP Popular: 99.9996 % propiedad de Grupo Popular.
- AFP Reservas: 99.9972 % propiedad de Tenedora Banreservas.
- AFP Siembra: 99.9999 % propiedad de Centro Financiero BHD León.
- AFP Crecer: 99.9736 % propiedad de Centro Financiero Crecer.
- AFP Romana: 93.6824 % propiedad de Central Romana Corporation.
- AFP Atlántico y AFP JMMB-BDI presentan estructuras accionarias diferentes. SIPEN
Por tanto, sí existe una fuerte presencia de grandes grupos financieros y empresariales en la propiedad de varias AFP.
Eso es un hecho.
Lo que no podemos hacer sin evidencia es saltar de ese hecho a afirmar que existe saqueo, corrupción o utilización ilegal de los fondos.
Pero sí podemos hacer una pregunta perfectamente legítima:
¿Es suficiente la regulación actual para impedir conflictos de interés y garantizar que cada decisión se tome exclusivamente en beneficio del afiliado?
Esa pregunta debería estar en el centro del debate.
El dinero no está guardado: está trabajando
SIPEN explica que los fondos de pensiones se invierten en distintos instrumentos financieros y que el sistema ha ampliado considerablemente su diversificación.
En septiembre de 2026, la propia institución informó que existen RD$722,000 millones aprobados para inversión mediante fondos de inversión, de los cuales RD$482,000 millones estaban pendientes de colocación. El superintendente Francisco Torres señaló que existe un amplio potencial para continuar invirtiendo y, según sus palabras, "más importante aún, mejorar el rendimiento de los ahorros de nuestros trabajadores". SIPEN
Ahí está el punto.
El propio regulador reconoce que el rendimiento de los ahorros de los trabajadores es un objetivo central.
Entonces debemos mirar las inversiones.
Un ejemplo que no se puede ignorar: César Iglesias
En agosto de 2023 ocurrió una operación particularmente ilustrativa.
Las AFP Reservas, Crecer y Siembra adquirieron 27,104,859 acciones de César Iglesias, equivalentes al 70 % de las acciones emitidas en aquella oferta.
La inversión total fue de:
RD$3,492,190,033.56
Y SIPEN explicó que esa operación convirtió indirectamente a 3,072,249 afiliados en accionistas de la compañía. SIPEN
Aquí tenemos una evidencia concreta de cómo funciona el sistema.
El trabajador aporta.
La AFP administra.
El fondo invierte.
Y el trabajador termina siendo propietario indirecto de activos empresariales.
Eso no es necesariamente malo.
De hecho, puede ser perfectamente legítimo y financieramente conveniente si la inversión tiene una adecuada relación entre riesgo y rendimiento.
Pero entonces hay que hacer otra pregunta:
¿Quién tiene capacidad real para evaluar si esa inversión es conveniente para el trabajador?
¿Y cómo puede el afiliado comprobarlo?
El trabajador aporta obligatoriamente; otros deciden dónde colocar el capital
Este es el elemento que hace diferente a los fondos de pensiones de cualquier inversión voluntaria.
Si yo tengo RD$100,000 y decido comprar acciones de una empresa, es mi decisión.
Si pierdo, asumí voluntariamente el riesgo.
Pero cuando hablamos de las cotizaciones obligatorias para pensiones, el ciudadano no escogió tener ese dinero administrado bajo ese esquema.
Por eso la exigencia de transparencia tiene que ser todavía mayor.
No basta con decir:
"Está regulado."
La pregunta es:
¿Está diseñado de la mejor manera posible para el afiliado?
Son dos cosas diferentes.
¿Y cuánto gana realmente el trabajador?
Aquí debemos desmontar otro argumento.
No es correcto decir simplemente que las AFP entregan al trabajador un "ínfimo rendimiento fijo".
La rentabilidad de los fondos no es una tasa fija única.
SIPEN publica mensualmente la rentabilidad nominal y real, además de la composición de las carteras, las tasas promedio de las inversiones y el patrimonio de los fondos. SIPEN
La rentabilidad depende del desempeño de los instrumentos en los que están invertidos los recursos.
Y precisamente por eso la discusión debería ser mucho más sofisticada.
Tenemos que preguntarnos:
- ¿Cuál es la rentabilidad nominal?
- ¿Cuál es la rentabilidad real después de inflación?
- ¿Cuál es el rendimiento por tipo de instrumento?
- ¿Cuánto cuesta administrar el sistema?
- ¿Qué riesgos está asumiendo cada fondo?
- ¿Qué proporción está concentrada en determinados emisores?
- ¿Cuánto generan los instrumentos vinculados al Estado?
- ¿Cuánto generan los instrumentos corporativos?
- ¿Cuánto generan los fondos de inversión?
- ¿Cuánto termina acumulando realmente el trabajador?
Esos son los números que deberían aparecer en primera plana.
Mientras tanto, el capital de los trabajadores sigue expandiéndose
La SIPEN informó recientemente que existen recursos importantes todavía disponibles para nuevas inversiones.
Y en agosto de 2026 anunció además su estrategia de fondos generacionales, con el objetivo declarado de adaptar las inversiones al ciclo de vida de los afiliados y buscar mejores rendimientos sin comprometer la seguridad financiera de las pensiones. SIPEN
Eso significa que el sistema está evolucionando.
Perfecto.
Pero cada reforma debería venir acompañada de una pregunta:
¿Qué cambia para el trabajador?
Porque aumentar el tamaño del mercado de capitales no puede convertirse en el objetivo final.
El objetivo final debería ser:
una mejor pensión para quien trabajó y aportó durante décadas.
Y aquí aparece el problema de fondo
Durante años hemos escuchado que los fondos de pensiones son fundamentales para financiar el desarrollo nacional.
SIPEN lo dice abiertamente.
Los fondos financian proyectos.
Participan en empresas.
Compran instrumentos financieros.
Impulsan el mercado de valores.
Ayudan a desarrollar infraestructura.
Todo eso puede ser económicamente positivo.
Pero hay una diferencia entre decir:
"Los fondos ayudan al desarrollo del país"
y preguntar:
"¿El desarrollo que estamos financiando está generando suficiente valor para los trabajadores que pusieron el capital?"
Esa segunda pregunta casi nunca ocupa el centro de la conversación.
Y debería.
No hace falta hablar de "maletines" para exigir transparencia
Aquí es donde una denuncia responsable debe separar los hechos de las sospechas.
No encontramos evidencia suficiente para afirmar que los cinco grandes grupos que participan en el sistema estén recibiendo "maletines" o utilizando las AFP como "cajas personales".
Eso sería una acusación concreta de corrupción y requeriría pruebas.
Pero tampoco necesitamos esa acusación para cuestionar el modelo.
La concentración de propiedad es un hecho.
La obligatoriedad de los aportes es un hecho.
El enorme volumen de capital administrado es un hecho.
La inversión de esos recursos en empresas y proyectos es un hecho.
La existencia de reglas de inversión y supervisión es un hecho.
Y justamente por eso el debate debe ser serio.
El verdadero poder de las AFP
Estamos hablando de un sistema que concentra aproximadamente RD$1.5 billones.
Eso convierte a los fondos de pensiones en uno de los principales inversionistas institucionales de República Dominicana. SIPEN
Quien controla la arquitectura mediante la cual ese capital llega a empresas, bancos, proyectos inmobiliarios, fondos de inversión y otros instrumentos tiene una enorme influencia económica.
Por eso el ciudadano tiene derecho a preguntar:
¿Quién gana con cada operación?
¿Cuál es la rentabilidad?
Cuál es el riesgo?
¿Qué alternativas fueron evaluadas?
¿Existe algún conflicto de interés?
¿Qué comisión se paga?
¿Qué recibe el afiliado?
¿Qué ocurre si la inversión pierde valor?
No son preguntas populistas.
Son preguntas básicas de gobierno corporativo.
Y hay una pregunta todavía más incómoda
Si el sistema puede movilizar cientos de miles de millones de pesos para financiar empresas, proyectos inmobiliarios, infraestructura y fondos de inversión...
¿Por qué no puede utilizar una parte mucho mayor de ese poder financiero para abaratar el acceso de los propios trabajadores a la vivienda?
SIPEN informó este mes que inversiones superiores a RD$3,500 millones de los fondos de pensiones están vinculadas al desarrollo de más de 13,000 viviendas. SIPEN
Ahí existe una oportunidad.
Que el trabajador no sea solamente:
el que aporta el capital.
Sino también:
el que obtiene mejores condiciones como ciudadano, consumidor, propietario y futuro pensionado.
El problema no es que el dinero se invierta
Al contrario.
Un fondo de pensiones que simplemente acumulara dinero sin invertirlo sería un desastre.
El problema es otro:
¿Quién está capturando el valor generado por ese capital y cuánto de ese valor termina regresando al trabajador?
Esa es la pregunta que debemos hacer.
Porque las AFP pueden estar cumpliendo la ley.
Los bancos pueden estar cumpliendo la regulación.
Las empresas pueden estar obteniendo financiamiento legítimo.
Los fondos pueden estar diversificados.
Y aun así...
podemos tener un sistema que necesite ser reformado.
La legalidad es el piso.
No debería ser el techo.
El trabajador no es un idiota financiero
Durante demasiado tiempo se ha tratado al afiliado como alguien que solamente debe mirar su balance y esperar treinta años.
Pero estamos hablando de su dinero.
De dinero que no puede decidir libremente dónde colocar.
De dinero que alimenta uno de los mayores mercados de capital de República Dominicana.
Por eso la discusión ya no debería ser si debemos tener AFP.
La discusión debería ser mucho más profunda:
¿Cómo hacemos para que un sistema construido con el ahorro obligatorio de los trabajadores tenga como principal beneficiario al trabajador?
No al banco.
No a la empresa.
No al administrador.
No al fondo de inversión.
No al mercado de valores.
Al trabajador.
Y si las AFP quieren demostrar que el sistema funciona en beneficio de sus afiliados, no necesitan discursos.
Necesitan algo mucho más sencillo:
abrir los números, explicar cada inversión, transparentar cada conflicto de interés y demostrar con datos cuánto valor está regresando al dueño del dinero.
Porque al final hay una verdad que nadie debería olvidar:
el dinero podrá estar administrado por las AFP, invertido por profesionales y supervisado por el Estado.
Pero el ahorro nació del trabajo de millones de dominicanos.
Y esos trabajadores tienen todo el derecho de preguntar:
¿Quién está haciendo negocios con nuestro dinero y cuánto de ese negocio termina realmente en nuestro beneficio?
Cargando comentarios...
Comentarios de la red
No hay comentarios registrados en este nodo.